


Себестоимость в 1С:УНФ: откуда берётся разница между планом и фактом
marina
06 октября, 2026
читать 5 мин
Менеджер продал заказ с ожидаемой маржой, а в отчёте прибыль ниже. Причиной может быть не скидка, а поздний счёт за доставку, смена закупочной цены, выпуск продукции с другим расходом материалов или неверная привязка затрат. В 1С:УНФ есть учёт запасов и производственных расходов; управленческий вывод зависит от того, какие операции отражены и когда выполнен расчёт.
Что считать себестоимостью
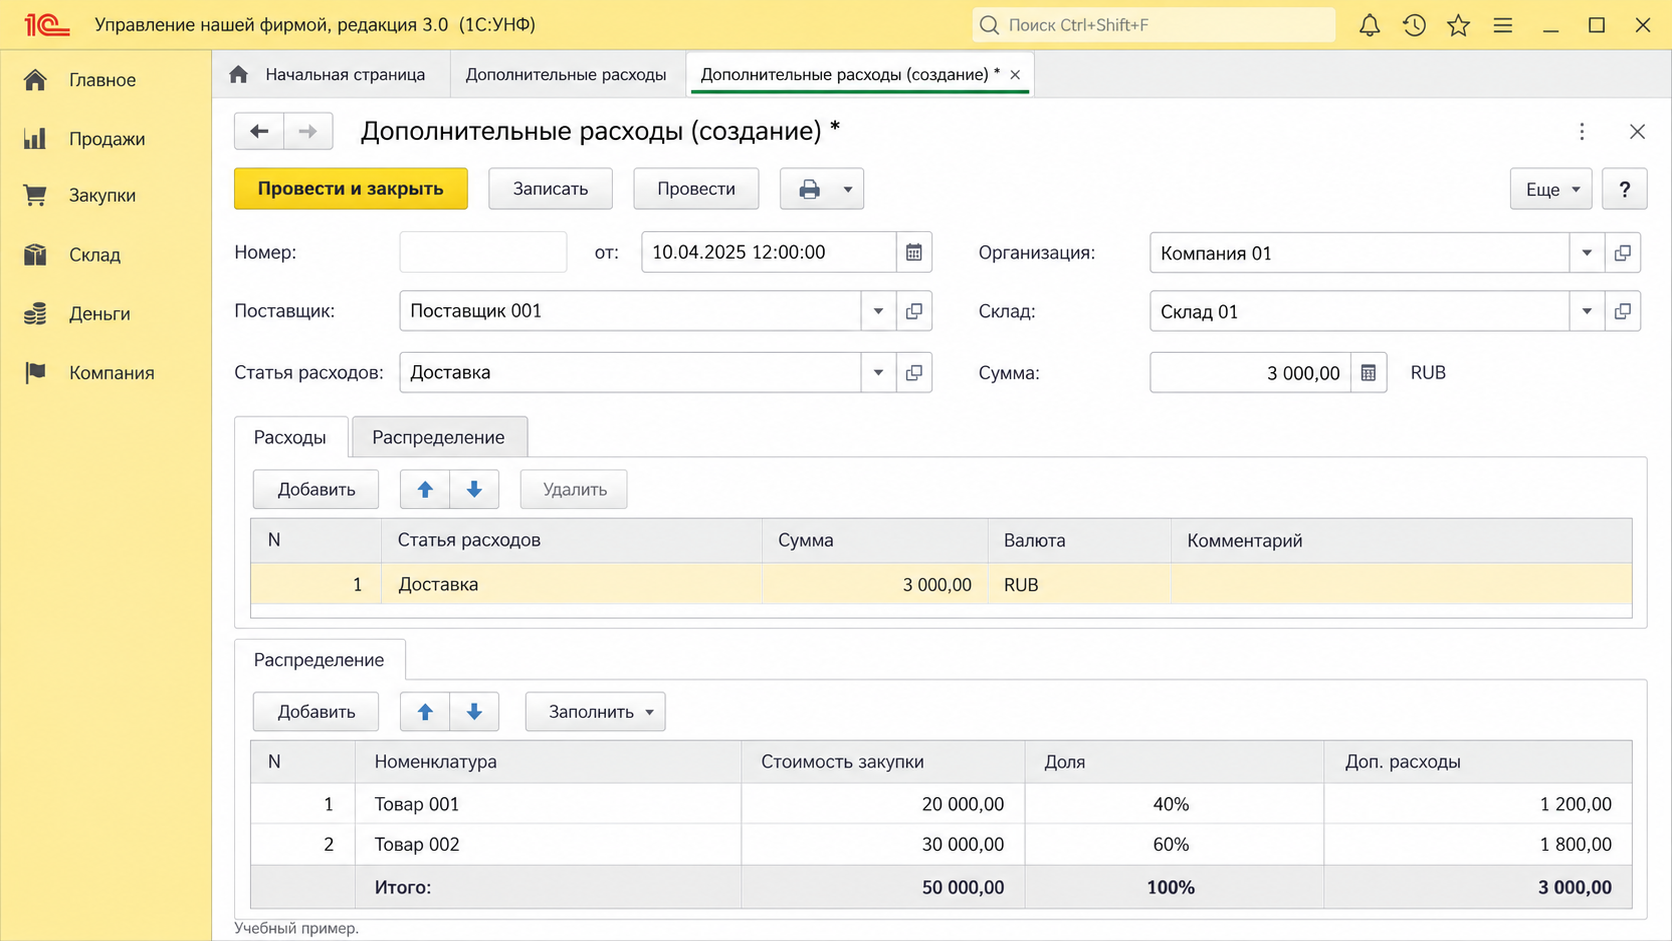
Для перепродажи отправная точка — стоимость закупленных единиц и затраты, которые компания по своей политике относит на их приобретение, например доставку и погрузку. Официальная страница склада 1С описывает включение дополнительных расходов из приходной накладной в себестоимость товаров. Для изготовления добавляются материалы, операции, труд и распределяемые расходы по принятой модели. Цена продажи, выручка, валовая прибыль и деньги на счёте — разные показатели.
Условный сценарий: изделие купили за 800 рублей, доставку распределили по 40 рублей на штуку, продали за 1000 рублей без учёта прочих расходов. Разница между ценой и закупкой — 200, но после отнесения доставки — 160. Это иллюстрация арифметики, а не результат чьего-либо внедрения; налоговый режим, скидки и прочие затраты в ней сознательно не показаны.
Проверка по шагам
Зафиксируйте вопрос: маржа конкретного заказа, товарной группы или компании за месяц. Не смешивайте разные периоды и уровни детализации. Сначала укажите, сравниваете плановую оценку до продажи с фактической после завершения операций или два фактических отчёта.
Проверьте карточку товара и единицы измерения. Если закупка ведётся коробками, а продажа штуками, неверный коэффициент исказит стоимость в разы. Отдельно сверяйте характеристики, серии и склад, чтобы не сравнить похожие, но разные позиции.
Поднимите документы закупки и поступления: цена, валюта, количество, скидка, дата, дополнительные расходы. Проверьте, попали ли услуги доставки в стоимость нужной партии или были отражены как расходы периода. Оба подхода нельзя менять для одного заказа произвольно задним числом.
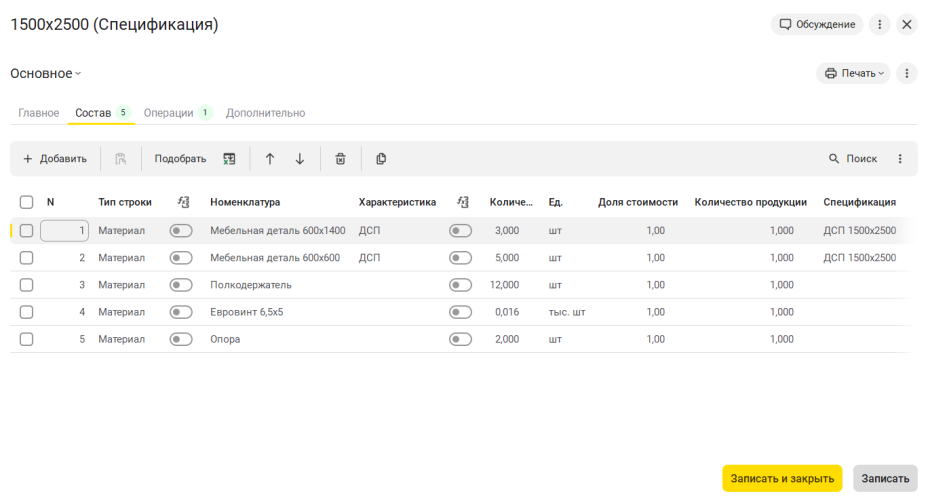
Для производства сравните спецификацию с фактическими списаниями материалов, выпуском и трудозатратами. Потери, брак и незавершённое производство требуют отдельного решения; преждевременное закрытие заказа делает оценку кажущейся окончательной.
Проверьте распределение косвенных затрат и период закрытия. Если расчёт ещё не завершён или позже пришёл документ поставщика, отчёт может измениться. Запишите дату, версию отчёта и набор включённых затрат, прежде чем обещать руководителю окончательную прибыль.
Составьте мост отклонений: изменение отпускной цены, закупочной цены, расхода материала, логистики и распределения. Для каждого отличия назначьте владельца процесса и действие. Просто «поправить цифру» в отчёте не устраняет исходный документ.
Какую маржу показывать в управлении
| Показатель | Для какого решения | Ограничение |
|---|---|---|
| Предварительная по заказу | Согласовать цену до продажи | Закупка и логистика могут измениться |
| Фактическая валовая | Оценить товар или заказ после операций | Нужны полнота документов и закрытие периода |
| Прибыль после косвенных | Оценить направление и модель бизнеса | Зависит от правила распределения |
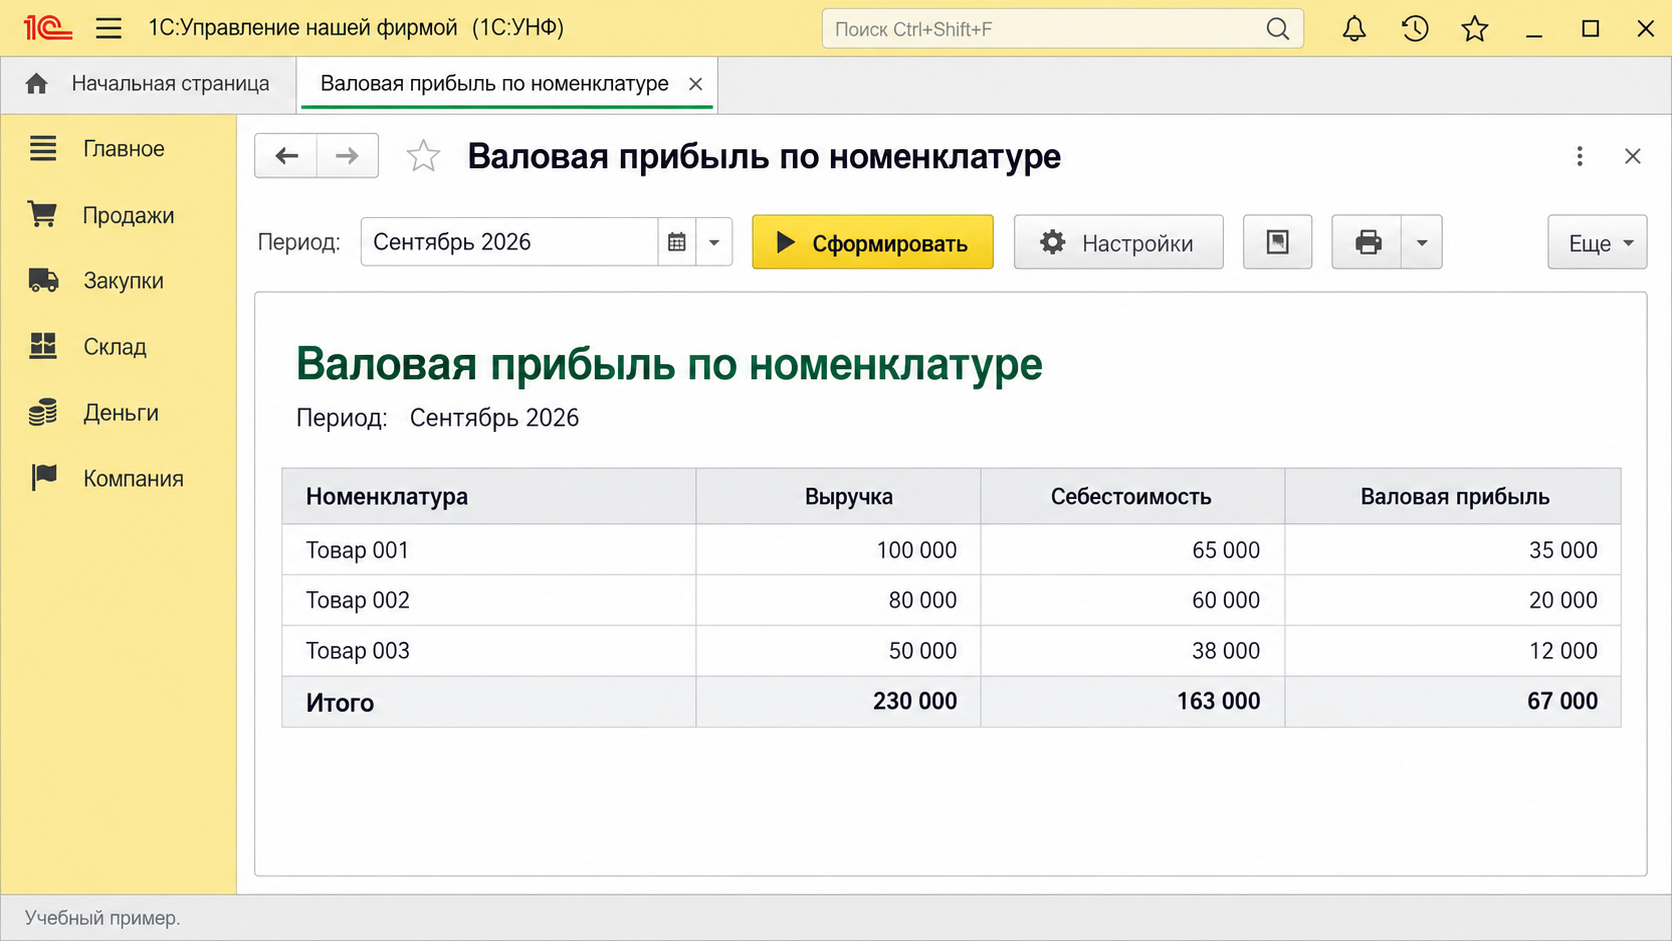
Не существует одной «правильной маржи» для всех решений. Менеджеру при согласовании скидки нужен консервативный прогноз; собственнику для продуктового портфеля — сопоставимая фактическая методика. Зафиксируйте словарь показателей и не выдавайте предварительную маржу за чистую прибыль.
Где чаще ломается расчёт
Доставку записали общей услугой без распределения — товар кажется прибыльнее, а общие расходы растут. Труд учитывают по графику, но не по выполненной операции — заказ не показывает реальные затраты. Отгрузили из одного склада, закупку приняли на другой — аналитика сравнивает разные остатки. Вернули часть продажи, но не пересмотрели маржу заказа — отчёт стал несопоставимым.
Проверяйте не только арифметику, но и правила. Для партии, купленной по новой цене, выбранный в системе метод оценки запасов влияет на момент появления разницы. Не утверждайте метод без чтения настроек конкретной базы. Кастомные доработки, интеграции и обмен с бухгалтерской системой тоже могут менять путь данных.
Контрольные показатели
Руководителю полезны доля заказов с отрицательной фактической валовой прибылью, сумма поздних дополнительных расходов, количество незакрытых производственных операций и разница плановой и фактической маржи по группам. Не ставьте менеджерам KPI только по плановой марже: так оптимизируют цену сделки, не замечая потерь в закупке и исполнении.
Разбор отклонения делайте на выборке конкретных заказов, а не по одному агрегату. Выберите самый большой минус, восстановите первичные документы и повторите расчёт. Если ошибки однотипны, меняйте правило ввода или ответственность; если уникальны, не внедряйте дорогое общее ограничение ради одного случая.
Ещё один тест — сравнить одинаковую номенклатуру в двух заказах. Если цена продажи одинакова, а валовая прибыль различается, разложите разницу на закупочные партии, даты поступления и распределённые услуги. Так проще отделить экономическое изменение от неправильного ввода. Зафиксируйте вывод в разборе заказа, чтобы следующий менеджер не повторил ошибку. Для ценовых решений установите минимально допустимую плановую маржу с запасом на неопределённые расходы. Исключения по скидке согласовывайте до обещания клиенту, а после исполнения сравнивайте фактический результат с этим допущением. Если отклонение систематически вызвано доставкой, обновите калькуляцию, а не просто запретите менеджерам скидки. В противном случае компания будет терять прибыль даже при формальном выполнении правила цены.
Чек-лист
Сравниваются одинаковые период и состав заказа; проверены единицы, партия и склад; документы поступления завершены; дополнительные расходы распределены по принятой политике; выпуск и труд отражены; метод распределения косвенных затрат закреплён; отчёт помечен как плановый или фактический; отклонения объяснены документами.
FAQ
Почему прибыль меняется после закрытия месяца?
Поздние документы, пересчёт стоимости и распределение расходов могут обновить фактическую оценку. Сначала сопоставьте даты и состав операций, затем ищите ошибку в алгоритме.
Можно ли смотреть прибыль сразу при оформлении заказа?
Можно оценивать предварительную прибыль для решения о цене. Не обещайте, что она совпадёт с фактом: закупочная цена, расход материалов и логистика ещё могут измениться.
Нужно ли распределять все накладные расходы по товару?
Нет универсального ответа. Выберите правило под управленческое решение, закрепите его и применяйте последовательно. Иначе сравнение товаров будет зависеть от произвольной методики, а не эффективности.
«Витамин С» поможет проверить цепочку от закупки или спецификации до отчёта, договориться о составе показателей и настроить контроль отклонений в 1С:УНФ на пилотной группе заказов.
Нужна помощь с настройкой 1С?
Оставьте заявку — наши аналитики изучат ваши задачи и подберут решение для автоматизации учёта и контроля в 1С.
другие публикации

станьте нашим
клиентом


Напишите, чем занимается ваша компания, и кратко опишите задачу. Менеджер перезвонит в рабочее время и договорится о встрече.


