


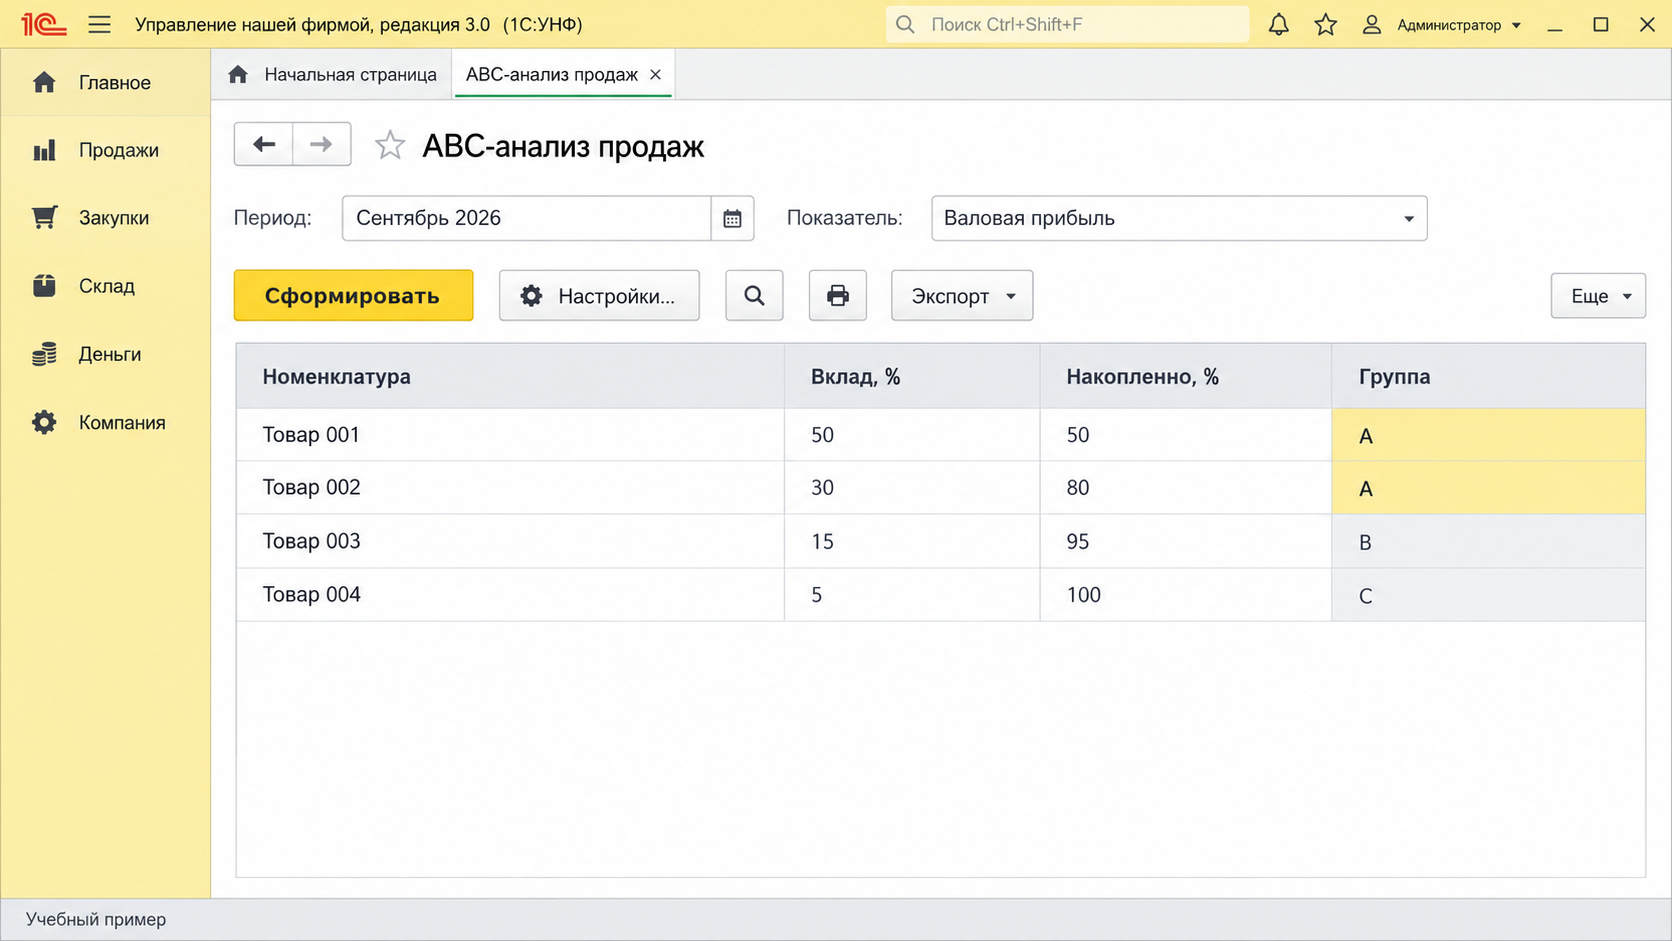
ABC-анализ в 1С:УНФ: как управлять ассортиментом по фактам
marina
06 октября, 2026
читать 6 мин
Товар с высокой выручкой может приносить мало прибыли; редкая запчасть с низкой выручкой может удерживать крупных клиентов. ABC-анализ помогает ранжировать позиции по выбранному вкладу, но не отвечает сам по себе, какие товары оставить. Данные 1С:УНФ дают основу для расчёта; решение требует проверки маржи, доступности и роли позиции в продаже комплекта.
Сначала выберите вопрос и показатель
ABC — группировка по накопленному вкладу: позиции сортируют от большего вклада к меньшему, затем делят на A, B и C. Обычные пороги вроде 80/15/5 процентов — условное правило для анализа, не закон и не рекомендация 1С. Их можно изменить под ассортимент. Важно сохранить одинаковую методику при сравнении периодов.
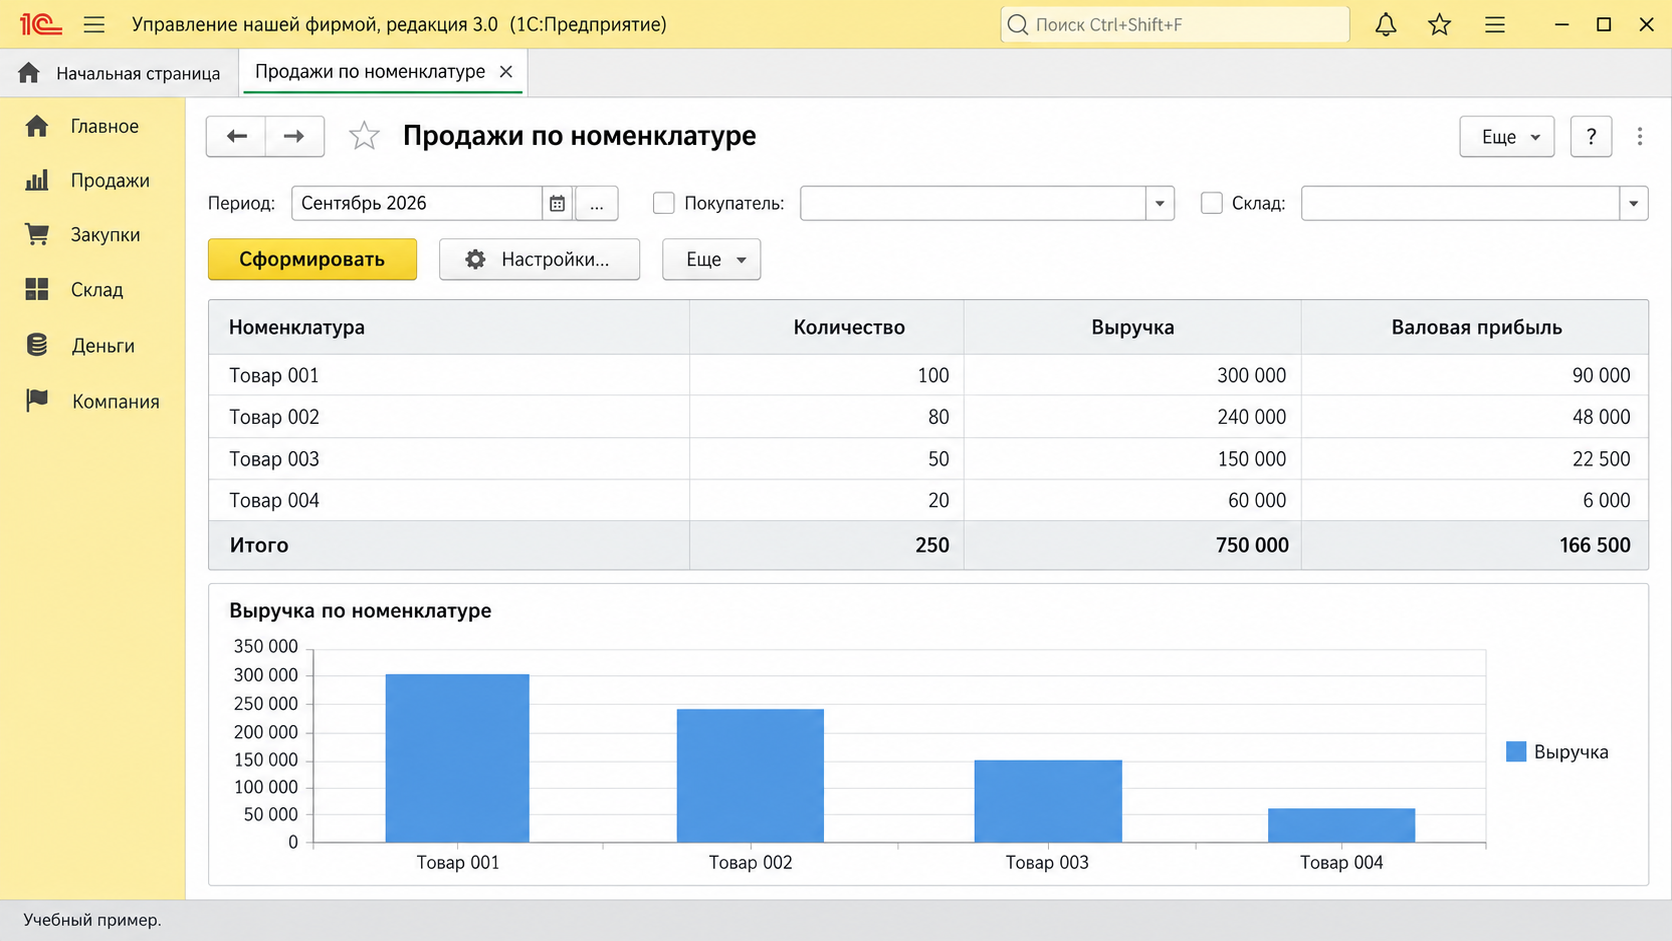
Для поиска основных источников оборота возьмите выручку; для работы над прибыльностью — валовую прибыль; для складских затрат — стоимость среднего запаса или оборачиваемость как отдельное измерение. Не объединяйте эти показатели в один без правила весов. Чистая выручка должна учитывать возвраты и скидки, иначе верх группы A окажется завышен.
Условный сценарий: товар X дал большую выручку, но после доставки почти нулевую маржу; товар Y продаётся реже, зато входит в обязательный комплект к основному оборудованию. Автоматическое удаление Y по классу C повредит продажам комплекта. Класс — сигнал для обсуждения, а не приказ на исключение.
Подготовка данных из УНФ
Зафиксируйте период, организацию, склад или направление и уровень номенклатуры. Если одна модель продаётся в нескольких размерах, решите, ранжировать характеристики отдельно или объединять в товарную группу. Сезонные позиции сравнивайте с сопоставимым периодом прошлого цикла, а не с произвольным последним месяцем.
Получите из отчётов 1С:УНФ продажи по позициям, возвраты, скидки и, если анализируете прибыль, фактическую себестоимость. Официальные страницы 1С описывают отчёты по продажам, запасам и их стоимости. Название конкретного отчёта и состав колонок в вашей редакции проверяйте на месте; при необходимости выгрузите агрегированные данные и рассчитайте доли в таблице.
Очистите выборку. Уберите дубли, проверьте единицы и отрицательные продажи, отделите услуги от товаров, а комплекты — от их компонентов. Если себестоимость ещё предварительная, пометьте это и не выдавайте результат по валовой прибыли за окончательный.
Рассчитайте вклад позиции, разделите на общий показатель за период и отсортируйте по убыванию. Последовательно накопите долю: сумма вкладов первых позиций делится на общий итог. Пометьте группы по выбранным порогам. Для нулевой выручки выделите отдельную проверку; её нельзя интерпретировать как обычный класс C.
Сравните результат с управленческими ограничениями: срок годности, минимальная партия, стратегическая совместимость, обязательный ассортимент, сезон, частота повторной покупки и возвраты. Для каждого исключения запишите причину сохранения или вывода, владельца и дату пересмотра.
Проверьте решение на пилотной категории. Измените правила пополнения и контроля лишь для неё, затем сравните доступность, маржу и остатки с базовым периодом. Полное сокращение ассортимента по одной выгрузке без пилота слишком рискованно.
Матрица действий
| Группа | Что проверять в первую очередь | Возможное действие |
|---|---|---|
| A по прибыли | Доступность и потерянные продажи | Контролировать дефицит чаще |
| B | Потенциал роста и условия поставки | Тестировать цену и выкладку |
| C | Замороженные деньги и роль в комплекте | Сократить запас после проверки исключений |
| Нулевые продажи | Сезонность, запуск, ошибки карточки | Решать отдельно от обычной C |
Не смешивайте группу A по выручке с A по прибыли. Если важны оба измерения, составьте матрицу из двух классов: высокие продажи с низкой прибылью требуют проверки цены и расходов, а высокая прибыль при небольшом обороте — поиска условий для масштабирования.
Как часто пересматривать
Для стабильного каталога полезен регулярный месячный разбор с более длинным сопоставимым периодом; для сезонного — пересчёт перед и после пика. Это рабочая рекомендация, а не свойство интерфейса. Не меняйте пороги каждый раз ради красивого распределения. Лучше фиксировать движение позиции между классами и причину: спрос, цена, скидка, возврат или изменение себестоимости.
Смотрите и на концентрацию. Если несколько SKU дают большую часть прибыли, остановка их поставки создаёт риск для бизнеса. Но концентрация сама по себе не означает, что остальные позиции бесполезны: они могут привлекать клиента, закрывать комплект или поддерживать сервис.
Ошибки и ограничения
Анализируют один день и принимают долгосрочное решение; всплеск акции искажает класс. Берут оборот без возвратов — проблемные товары выглядят лидерами. Сравнивают товары разных жизненных циклов — новинка попадает в C прежде, чем собрала спрос. Удаляют C без проверки обязательного ассортимента — портится основное предложение.
ABC показывает распределение выбранного показателя в прошлом. Он не прогнозирует новый спрос, не объясняет причин низкой маржи и не учитывает волатильность продаж. Для политики запасов дополните его анализом устойчивости спроса и сроков поставки; для маркетинга — клиентскими сегментами и ролью товара в заказе. Перед сокращением группы C проверьте совместные покупки: позиция с малым собственным вкладом может сопровождать высокомаржинальный товар. Отдельно изучите товары, которыми клиент впервые приходит в компанию, и товары, из-за отсутствия которых отменяет заказ. Эти роли не видны в одном ранжировании по выручке. Если данных о связке нет, проведите ограниченный тест изменения запаса и наблюдайте за составом корзины и потерянными продажами.
Чек-лист
Определены цель и показатель; период сопоставим; возвраты и скидки учтены; единицы и характеристики не задвоены; себестоимость подтверждена или помечена предварительной; пороги закреплены; нулевые продажи выделены; стратегические исключения проверены; действие назначено владельцу и протестировано.
FAQ
Есть ли готовая кнопка ABC в 1С:УНФ?
Не закладывайте её в процесс без проверки конкретного релиза и настройки отчётов. Метод можно воспроизвести на выгрузке подтверждённых данных; важнее показатель и правила очистки, чем название команды.
Нужно ли выводить все товары C?
Нет. Проверьте комплектность, сезон, гарантийный сервис, маржу и обязательный ассортимент. Часто требуется уменьшить запас или изменить закупку, а не удалить SKU.
Сравнивать по выручке или прибыли?
По тому показателю, который отвечает на решение. Для оборота — выручка; для доходности — валовая прибыль при закрытых затратах. При конфликте постройте две классификации.
«Витамин С» поможет получить корректную выборку из 1С:УНФ, согласовать показатель с руководителем и перевести ABC-группы в проверяемые правила закупки и ассортиментного решения.
Нужна помощь с настройкой 1С?
Оставьте заявку — наши аналитики изучат ваши задачи и подберут решение для автоматизации учёта и контроля в 1С.
другие публикации

станьте нашим
клиентом


Напишите, чем занимается ваша компания, и кратко опишите задачу. Менеджер перезвонит в рабочее время и договорится о встрече.


